فی بوو

مرجع دانلود فایل ,تحقیق , پروژه , پایان نامه , فایل فلش گوشی

فی بوو

مرجع دانلود فایل ,تحقیق , پروژه , پایان نامه , فایل فلش گوشی

دانلود مقاله حسابداری مسوولیتهای اجتماعی

اختصاصی از فی بوو دانلود مقاله حسابداری مسوولیتهای اجتماعی دانلود با لینک مستقیم و پر سرعت .

دانلود مقاله حسابداری مسوولیتهای اجتماعی


دانلود مقاله حسابداری مسوولیتهای اجتماعی


حسابداری مسوولیتهای اجتماعی

محسن خوش طینت نیک نیت


در این روزها مشکلات اجتماعی از جمله مسائلی است که مورد مناطرات سیاسی قرار گرفته و جستجو برای یافتن راه حل این مشکلات اهمیت ویژه ای پیدا کرده است. حسابداری مسوولیتهای اجتماعی پاسخی به این مشکلات می باشد که با درنظر گرفتن نتایج اجتماعی تصمیمات, همچون اثرات اقتصادی آنها, سعی در گسترش دامنه حسابداری سنتی داشته و معیارهای جدیدی را برای تعریف اهداف اجتماعی و ارزیابی میزان پیشرفت در نیل به این اهداف را می طلبد.از دیدگاه کلان توجه زیادی به تعریف شاخصهای مفید و مربوط اجتماعی شده و از دیدگاه فرد به اهداف اجتماعی, اهمیت فزاینده ای به استراتژیهای سازمانی داده شده است و نیاز به معیارهایی که در فرآیند تصمیم گیری بتواند مفید باشد مورد شناسایی قرار گرفته است.

در حال حاضر مدیریت نه تنها در خصوص کارآیی عملیات موسسه تحتت تصدی خود مسوول می باشد بلکه در مقابل هر آنچه که در مورد مشکلات بیشمار اجتماعی انجام می دهد نیز مسوول است. واحدهای اقتصادی ناگزیر از قبول مسوولیتهای اجتماعی خود هستند همچنان که در مورد مسوولیتهای اقتصادی آنان نیز چنین است. در مجموع روحیه بی اعتمادی فزاینده ای وجود دارد که سنجشهای سنتی عملکرد منعکس در صورتحساب سود و زژان و ترازنامه برای نمایش آنچه که بسیاری از شرکتها سعی در انجام آن دارند بیش از اندازه ضعیف و ناتوان است. با این همه هنوز مفهوم جامعه از مسوولیتهای اجتماعی شرکتها که مورد توافق همگان باشد وجود ندارد.

تقریباً همگان قبول دارند که شرکتها باید از نظر اجتماعی مسوول کار خود باشند گو اینکه امکان دارد عنوان شود که چنین نظری صرفاً شکل تعمیم یافته این مرام پذیرفته شده جهانی است که افراد و گروهها باید تاثیر اعمال خود بر سایرین را در نظر داشته باشند.

به طور کلی سه رویکرد در مورد مفهوم مسوولیتهای اجتماعی شرکتها وجود دارد که بشرح زیر قابل تبیین می باشند:

نظریه اول از تئوریهای کلاسیک اقتصادی منشاء می گیرد . طبق این مفهوم شرکت فقط و فقط یک هدف دارد و آن به حداکثر رسانیدن سود و به تبع آن حداکثر نمودن ثروت سهامداران است. البته این موضوع تا جایی پذیرفته شده و قابل حمایت است که در جهت تلاش برای رسیدن به هدف چارچوبی اخلاقی و حقوقی وجود داشته باشد . این شکل از مفهوم مسوولیتهای اجتماعی شرکتها بوسیله میلتون فریدمن در سال 1962 میلادی در قالب  عبارات زیر ارائه شده است:"... تنها یک مسوولیت اجتماعی برای موسسات وجود دارد که ان هم استفاده از منابع موجود و بکارگیری آنها در فعالیتهای برنامه ریزی شده جهت افزایش سود است, البته مادامی که موسسه تحت مقررات تعیین شده فعالیت نماید یعنی رقابت آزاد بدون فریب و حیله..."

نظریه دوم در دهه 1970 میلادی ارائه گردیده است و بر اساس آن اهداف اجتماعی در رابطه با به حداکثر رسانیدن سود مورد توجه قرار می گیرد. طبق این نظریه مدیران شرکتها باید تصمیماتی اتخاذ نمایند که بین حقوق سهامداران, کارکنان , مشتریان, عرضه کنندگان کالاها و خدمات و عامه مردم تعادل ایجاد کند. در نتیجه باید یک ائتلاف و پیوستگی بین منافع و ملاحظات متعدد ایجاد شود و این ائتلاف تنها راهی است که شرمت را از هدف حداکثرسود در دراز مدت مطمئن می سازد.

بر اساس نظریه سوم سود نقطه پایانی اهداف موسسه نیست و مدیران اجرایی شرکتها پس از کسب سود با مشکل خواسته های کارکنان برای افزایش دستمزد, لزوم اجرای طرحهای توسعه, درخواست قیمتهای پایین تر از جانب مشتریان و افزایش کیفیت محصولات, سود سهام بیشتر برای سهامداران و ... روبرو می شوند. در این حالت تصمیم گیریهای سازمانی لازم است بجای تلاش در جهت حداکثر نمودن سود به دنبال کسب سطح مناسبی باشد که طی آن هم سود کسب شود و هم سطح مطلوبی از اقداف اجتماعی تأمین گردد.تغییر از نظریه دوم به نظریه سوم مسولیت اجتماعی موسسات تجاری بر مبنای منافع سهامداران به یک مفهوم گشترده تر می باشد. یعنی در نظره دوم ملاک ایجاد سود برای سهامدارن بود که با حقوق دیگر گروههای علاقمند از قبیل مشتریان,کارکنان و... مرتبط می شد در صورتی که نظریه سوم بر این تأکید دارد که مسئولیت موسسات تجاری در قبال تمامی افراد ذی نفع بوده و نیز سود و زیان تنها به عنوان یکی از نتایج فعالیتهای آنها محسوب می شود و باید تصمیمات سازمانی بر اساس آن دسته از راه کارهایی که در اجتماع مسوولیت بیشنری را بوجود می آورد اتخاذ گردد. بدیهی است اکثر موسسات قادر به گسترش نظریات روشن از برتریهای اجتماعی هستند اما اغلب قادر به برنامه ریزی در اموری که اکثریت اجتماع از آن استفاده ببرند نمی باشند؛ لذا بدون شناسایی و آگاهی دقیق از برتریهای اجتماعی اغلب  نظرات در این زمینه ناشی از قضاوتهای ذهنی است . بر این اساس رسیدن به رفاه اجتماعی و اقتصادی که بر مبنای تئوری و ذهنیت استوار گردیده ممکن است منتج به تصمیمات مفیدی برای اجتماع نگردد.

در این میان نقش دولت نیز به عنوان یک قدرت تعیین کننده قابل ملاحظه است. اعمال نفوذ دولت ممکن است به سه صورت انجام پذیرد:

  • تعیین فعالیتهای اجتماعی نا مناسب و ضد قانونی. از جمله این موارد می توان به فعالیتهای تجاری نامطلوب و تصویب و تدوین قانون در جهت ممنوعیت فعالیتهای مزبور اشاره نمود مانند قانون منع اشتغال به کار کودکان.
  • تصویب مقررات و قوانین در جهت محدود نمودن توسعه فعالیتهایی که فی نفسه به حال اجتماع مفید بوده اما اجرای بدون محدودیت آن برای سلامت جامعه زیان آور است. این محدودیت بصورت کیفی و کمی اعمال می گردد.
  • برخورد مناسب با یکسری فعالیتها که دارای هزینه های اجتماعی و اثرات منفی در اجتماع است. مانند تعیی« مالیات برای شرکتها به منظور تأمین هزینه خسارتهای وارده به اجتماع. هدف اصلی از تعیین اینگونه مالیاتها تشویق شرکتها به کاهش اثرات فعالیتهای مزبور و کنترل آنهاست. براین اساس برخی از مقررات مالیاتی با هزینه های اجتماعی سروکار پیدا کرده و شرکتها درانتخاب بین کاهش خسارتهای اجتماعی و اجتناب از مالیات یا استمرار آن فعالیتها و پرداخت مالیات مربوطه آزاد میباشند. طبق این نظریه باید تعرفه های مالیاتی به گونه ای تعیین شوند که شرکتها حداقل خسارت را به محیط اجتماعی وارد آورند.

از بحثهای فوث در مورد ماهیت مقررات دولتی در حل مسائل اجتماعی مشخص می شود که تعریف مسئولیت اجتماعی شرکتها بسیار مشکل است. چگونه می توان مسئولیت شرکتها را برای ترک همه مسائل حل نشده اجتماعی با کمک دولت گسترش داد؟ آیا شرکتها باید در قالب مقررات سخت و محکم عمل کنند و در این صورت در غیاب تعریفی روشن از مشوولیتهای اجتماعی شرکتها, موسسات باید همواره ماهیت مسوولیت های اجتماعی را به صورت یک مفهوم مدیریتی و اجباری بپذیرند. در هر حال تنها راهنمای شرکتها تصویب مقررات مناسب و متکی بر نظرات عمومی و فشارهای اجتماعی است. مسوولیت اجتماعی یک شرکت مفهومی است که مستلزم و سعت بخشیدن به دامنه اهداف شرکت همچون وسعت دادن به واحد اجتماعی است که توسط آن این اهداف پی ریزی می شود . به دلیل اینکه هر جامعه متشکل از گروههای اجتماعی وسیعتری را شامل شود. برومت برای تسهیل تجزیه و تحلیل مسوولیت شرکتها پنج سطح از مقاصد اجتماعی را برای شرکتها تعریف نموده است که به شرح آن می پردازیم:

  • منافع سود خالص
  • منافع منابع انسانی
  • منافع عمومی
  • منافع محیطی
  • منافع ناشی از تولید یا انجام خدمات

واژه "منافع"  در برگیرنده درآمد و هزینه هایی است که وابسته به یک فعالیت سازمانی باشد.در این تعریف منظور از مسوولیتهای اجتماعی شرکتها, رویارویی با استفاده کنندگان متعددی می باشد که هر یک مقاصد متفاوتی در استفاده از اطلاعات حسابداری دارند.


منافع سود خالص

توجهی که به سایر اهداف اجتماعی غیر از سود می شود باعث کاهش اهمیت"هدف سود" برای شرکتها نمی شود. به عبارت دیگر یک سازمان تجاری نمی تواند بدون داشتن مازاد مالی مناسب از فعالیتها, به بقای خود ادامه  دهد و برنامه های دراز مدتت شرکتها در بر گیرنده محاسبه مربوز به حداقل بازده به سهامداران می باشد. به عبارت دیگر باید یک نوع همبستگی بین سود شرکت و سایر هدفهای اجتماعی وجود داشته باشد و تشخیص منصفانه یک مسأله اجتماعی ممکن است تاثیر مثبتی در عملکرد سازمان در کوتاه مدت یا درازمدت داشته باشد. مثلاً بالا بودن ساعت کار در شرایط نا مساد ممکن است لطمات جبران ناپذیری به توانایی کارگران در حفظ سطح بازده داشته یا عدم توجه به کیفیت محصول و عدم توجه به عکس العمل مشتریان تأثیر زیادی در فروش و سود شرکت خواهد داشت.

در واقع شکست در برنامه ریزی و عدم توجه به اهداف اجتماعی در هدف نهایی که همان کسب سود است منعکس خواهد شد و بدین دلیل در اکثر بخشها, در "هدف سود" مفهوم آزمایش کامل کارایی تجار یموسسه و رعایت مسائل مالی و اهداف اجتماعی نهفته است.

تعداد صفحه :19


دانلود با لینک مستقیم


دانلود مقاله حسابداری مسوولیتهای اجتماعی

گزارش کامل کارآموزی رشته شیمی نیروگاه نکا

اختصاصی از فی بوو گزارش کامل کارآموزی رشته شیمی نیروگاه نکا دانلود با لینک مستقیم و پر سرعت .

گزارش کامل کارآموزی رشته شیمی نیروگاه نکا


گزارش کامل کارآموزی رشته شیمی نیروگاه نکا

دانلود گزارش کامل کارآموزی رشته شیمی نیروگاه نکا بافرمت ورد وقابل ویرایش تعدادصفحات 70

گزارش کارآموزی آماده,دانلود کارآموزی,گزارش کارورزی,گزارش کارآموزی


این پروژه کارآموزی بسیار دقیق و کامل طراحی شده و قابل ارائه جهت واحد درسی کارآموزی

مقدمه

انسان همواره برای رفاه زندگی خود در تکاپو بوده و هست. ابتدا نیروی ماهیچه‌ای را امتحان کرد که با کهولت سن رفته رفته فرسایش می‌یافت. سپس انرژی باد و در کنار آن از انرژی پتانسیل آب استفاده نمود. با گذشت زمان دید بازتری پیدا کرد که باعث درک انرژی بخار شد. استفاده از انواع انرژی همچون: انرژی شیمیایی، جزر و مد دریاها، انرژی هیدرولیکی، هسته‌ای و بالاخره انرژی نورانی خورشید را نیز آموخت که همه در خدمت پیشرفت و تکامل انسان می‌باشند. در این میان بهترین نوع انرژی باید دارای خصوصیات کاملی باشد. انرژی الکتریکی یکی از بهترین فرم‌های انرژی می‌باشد زیرا : 1-    توزیع و انتقال آن به راحتی و بطور مطمئن صورت می‌گیرد ( انتقال انرژی الکتریکی از طریق خطوط نیرو در مقایسه با حمل سوخت با وسایل نقلیه. )  2-    دستگاههای متنوعی را می‌توان با آن بکار انداخت. 3-    راندمان انرژی الکتریکی در تبدیل به انرژی‌های دیگر بالاست ( راندمان یک بخاری الکتریکی % 100 می‌باشد درصورتیکه راندمان یک بخاری نفتی % 50 است. ) 4-    استفاده از آن هیچگونه آلودگی برای محیط زیست بوجود نمی آورد. برای تأمین انرژی الکتریکی از تبدیل فرمهای دیگر انرژی موجود در طبیعت استفاده می‌شود که در حال حاضر متداول‌ترین آن تبدیل انرژی شیمیایی به الکتریکی است که با استفاده از سوخت فسیلی ( سوخت مایع، گاز، ذغال‌سنگ ) در نیروگاههای بخاری و یا گازی صورت می‌گیرد که با توجه به راندمان بالاتر نیروگاههای بخاری نسبت به گازی قسمت عمده تأمین برق بعهده این نیروگاههاست. در نیروگاههای بخاری سوخت فسیلی در کوره (بویلر)می‌سوزد و انرژی شیمیایی بین پیوندهای خود را به صورت حرارت به آب می‌دهد و آن را به بخار تبدیل می‌کند. بخار حاصل در توربین به انرژی مکانیکی تغییر شکل می‌دهد که با گرداندن ژنراتور انرژی الکتریکی بدست می‌آید. بنابراین فرم تغییر انرژی در نیروگاههای بخاری بصورت زیر است : انرژی الکتریکی                 انرژی مکانیکی                 انرژی گرمایی             انرژی شیمیایی بدیهی است که در این تبدیل انرژی مقداری تلفات وجود دارد که با بهبود طراحیها و پیشرفت تکنولوژی سعی می‌شود مقدار آن کم و حداکثر راندمان ممکن بدست می آید، بطوریکه راندمان نیروگاههای بخاری از 20 % در نیروگاههی قدیمی به حدود 42 % در نیروگاههای مدرن امروزی افزایش یافته است. حال که مقدمه‌ای بر انرژی، علت مصرف انرژی الکتریکی و خلاصه‌ای از کار در نیروگاههای بخاری بیان شد، نظری اجمالی بر روند تولید برق در ایران و تاریخچه نیروگاه حرارتی شهید سلیمی نکاء داشته سپس به توضیح در مورد قسمتهای اصلی نیروگاه نکاء خواهیم پرداخت.   نیروگاه شهید سلیمی نکاء صنعت برق در ایران بصورت نیروگاههای دیزلی کوچک شبکه‌های توزیع محدود در برخی از شهرهای بزرگ مانند تهران، تبریز و اصفهان در اواخر قرن سیزدهم ( هـ . ش ) و توسط سرمایه‌داران بخش خصوصی آغاز گردید. در اوایل دهه 1340 وزارت نیرو شرکتهای برق منطقه‌ای و سازمان آب و برق خوزستان تشکیل و کشور به 12 منطقه تقسیم شد و بدنبال آن در سال 1348 وزارت نیرو اقدام به تأسیس شرکت توانیر ( شرکت تولید و انتقال نیروی برق ایران ) نمود. ظرفیت کل نیروگاههای حرارتی شرکت توانیر به هنگام تأسیس برابر 415 مگاوات و در سال 1365 با بهره‌گیری از 24 نیروگاه و 139 واحد توربین ** به بیش از 9332 مگا وات رسید. نیروگاه شهید سلیمی نکاء بعنوان یکی از مهمترین سرمایه‌های ملی و از بزرگترین نیروگاههای کشور متشکل از دو بخش مستقل بخاری و گازی در ساحل دریای خزر و در 22 کیلومتری شمال شهرستان نکا قرار دارد.  قدرت نامی این نیروگاه 2035 مگا وات می‌باشد که از چهار واحد 440 مگا واتی بخار و دو واحد 13715 مگاواتی گاز حاصل می‌شود. سوخت اصلی واحدهای بخاری، گاز و سوخت کمکی آنها مازوت و سوخت اصلی واحدهای گازی، گاز و سوخت کمکی آنها گازوئیل است. قرارداد احداث واحدهای بخاری در تاریخ 8/6/1354 بین وزارت نیرو و کنسرسیومی متشکل از سه شرکت آلمانی به اسامی بی . بی . سی، بابکوک، بیلفینکر منعقد و متعاقب آن عملیات احداث شروع گردید. اولین واحد در تاریخ 2/7/1385 و پس از آن به فاصله تقریبی هر شش ماه، یک واحد وارد مدار شده است. نصب واحدهای گازی پس از خرید تجهیزات از شرکت زیمنس از سال 1367 توسط شرکت نصب نیرو با نظارت قدس نیرو آغاز و اولین واحد در تاریخ 19/5/1369 و واحد بعدی به فاصله سه ماه پس از آن وارد مدار گردیده است. سوخت مصرفی سوخت اصلی نیروگاه نکاء گاز طبیعی می‌باشد که از منابع گازسرخس تأمین و بوسیله یک رشته خط لوله به نیروگاه منتقل می‌گردد. مصرف گاز هر واحد بخاری برابر 110000 ( نیوتن متر مکعب بر ساعت ) می‌باشد. سوخت کمکی نیروگاه نفت کوره ( مازوت ) است که از طریق مخزنهای راه‌آهن به ایستگاه تخلیه سوخت نکاء در فاصله 20 کیلومتری نیروگاه منتقل می‌گردد. ظرفیت خط لوله برابر 1500 متر مکعب در روز می‌باشد که به دلیل کمبود گاز تحویلی و نتیجتاً نیاز به سوخت مایع بیشتر، قابلیت انتقال سوخت به میزان مورد نیاز را دارا نمی‌باشد. بدین جهت کسری سوخت به دو طریق یکی توسط کشتی‌های نفت‌کش از طریق کشور ترکمنستان و دیگری بوسیله نفت‌کشهای جاده‌پیما در ایستگاه تخلیه که در نیروگاه وجود دارد جبران می‌شود. نفت‌کشهای جاده‌پیما در ایستگاه سوخت نکاء و یا مستقیماً در نقاط ورودی چون تهران، تبریز و اصفهان بارگیری می‌شود.

فهرست مطالب
عنوان    صفحه
پیشگفتار ................ ............    1
مقدمه ............ ..................    2
نیروگاه شهید سلیمی....... .........    4
سوخت مصرفی ......... .................    5
آب مصرفی............. ..............    6 
توربین ............. ...................    8
ژنراتور ........ ...................    10
پست فشار قوی ........ ...........    11
مشخصات سایر قسمتها به اختصار ......... .......    12
روند حرارت دهی و بدست آوردن بخار سوپرهیت ........ ......    17
سیکل نیروگاه و نمودار درجه حرارت انتروپی (T – S ) ... ..    20
بلوک دیاگرام مسیر بسته آب و بخار........... ..........    23
سیستم آب تغذیه بویلر ................. ................    24
سیستم بویلر (کوره احتراق ) ............. .......    34
سیستم توربین و بخار................... ..........    38
سیستم آب‌کندانسیت.............. ...........    48
سیستم بخارهای استراکشن ........ .......    56
سیستم تخلیه‌ها و درین‌ها ....... ..........    62
نقشه‌ها .............. .........    


دانلود با لینک مستقیم


گزارش کامل کارآموزی رشته شیمی نیروگاه نکا

دانلود پاورپوینت تئوری بازار سرمایه (فصل نهم کتاب مدیریت سرمایه گذاری تالیف جونز ترجمه تهرانی و نوربخش)

اختصاصی از فی بوو دانلود پاورپوینت تئوری بازار سرمایه (فصل نهم کتاب مدیریت سرمایه گذاری تالیف جونز ترجمه تهرانی و نوربخش) دانلود با لینک مستقیم و پر سرعت .

دانلود پاورپوینت تئوری بازار سرمایه (فصل نهم کتاب مدیریت سرمایه گذاری تالیف جونز ترجمه تهرانی و نوربخش)


دانلود پاورپوینت تئوری بازار سرمایه (فصل نهم کتاب مدیریت سرمایه گذاری تالیف جونز ترجمه تهرانی و نوربخش)

عنوان: دانلود پاورپوینت تئوری بازار سرمایه (فصل نهم کتاب مدیریت سرمایه گذاری تالیف جونز ترجمه تهرانی و نوربخش)

دسته: مدیریت سرمایه گذاری، مدیریت سرمایه گذاری پیشرفته- مدیریت مالی-حسابداری- اقتصادفرمت: پاورپوینت(Powerpoint)

تعداد اسلاید: 31 اسلاید

طراحی با شکلهای بسیار زیبا

کتاب مدیریت سرمایه گذاری تالیف جونز ترجمه دکتر رضا تهرانی و عسکر نوربخش از جمله منابع مهم درس مدیریت سرمایه گذاری در سطح کارشناسی ارشد و دکتری می باشد. این فایل شامل پاورپوینت فصل نهم این کتاب با عنوان “تئوری بازار سرمایه" بوده که در 31 اسلاید طراحی شده و شامل بخشهای عمده زیر می باشد:

مقدمه

مفروضات تئوری بازار سرمایه

معرفی دارایی بدون ریسک

ترکیب دارایی ها با ریسک و بدون ریسک

امکانات قرض دهی

امکانات وام گیری

پرتفلیو بازار

خط بازار سرمایه

شیب خط بازار سرمایه

خط بازار اوراق بهادار

مدل قیمت گذاری دارایی های سرمایه ای (CAPM)

اوراق بهادار زیر ارزش ذاتی و بالای ارزش ذاتی

تئوری قیمت گذاری آربیتراژ


دانلود با لینک مستقیم


دانلود پاورپوینت تئوری بازار سرمایه (فصل نهم کتاب مدیریت سرمایه گذاری تالیف جونز ترجمه تهرانی و نوربخش)

پایان نامه بررسی فرآیند بودجه بندی جامع

اختصاصی از فی بوو پایان نامه بررسی فرآیند بودجه بندی جامع دانلود با لینک مستقیم و پر سرعت .

پایان نامه بررسی فرآیند بودجه بندی جامع


پایان نامه بررسی فرآیند بودجه بندی جامع

چکیده :

دیدگاهها, نظریه ها و تعاریف مختلفی در خصوص بودجه ارائه شده است. این تعاریف نیز متاثر از نظریه های اقتصادی در مورد دولت بوده است و دیدگاههای موجود در زمینه دولت نیز تحت تاثیر شرایط متفاوت سیاسی, اقتصادی و فرهنگی بوده است. در یک بررسی کلی می توان گفت نظام بودجه بندی به عنوان یک ابزار مهم و حساس برنامه ریزی به موازات رشد و توسعه دولت و جامعه, مراحل و تحولات مهمی را پشت سر گذاشته و امروزه بصورت یک نظام پیچیده فنی و مالی درآمده است. این نظام در آغاز پیدایش خود به علت محدودیت حوزه فعالیت دولت و به علت نگرش منفی جامعه نسبت به فعالیتهای دولت, عمدتاً یک ابزار سیاسی بوده و از دهه سوم قرن میلادی به علت رواج اقتصاد کینزی که دولت را به مداخله در فعالیت اقتصادی و سرمایه‌گذاری اجتماعی تشویق و ترغیب می‌نمود, بودجه دولتی به عنوان ابزار اقتصادی و مالی, علاوه بر نقش های سیاسی, نقش‌های اقتصادی و مالی را نیز بر عهده گرفت و بالاخره با گسترش فعالیتهای دولتی در همه جنبه های زندگی و بزرگتر و پیچدیده تر شدن سازمانهای دولتی و پیشرفت روش‌های مدیریت و برنامه ریزی و ظهور تکنولوژی اطلاعاتی امروزه, نظام بودجه بندی یک سیستم پیچیده ای از طرحها و برنامه هاست و بودجه علاوه بر نقش های سیاسی و اقتصادی, نقش حساس و مهم برنامه‌ریزی را نیز عهده دار شده است و امروزه بودجه منعکس کننده انواع برنامه‌ریزیهای سیاسی, اجتماعی و فرهنگی جامعه است. از طرفی چون مسلم شده که توسعه امری یک بعدی نبوده و توسعه اقتصادی می تواند به توسعه اجتماعی و فرهنگی بیانجامد, مهمترین عامل در وقوع این امور, گزینش درست اهداف, استراتژی ها و نهایتاً رسالت های سیستم برنامه ها وطرحهای بودجه است. بودجه دو طرف دارد : درآمد و هزینه . هر یک از این دو طرف باید با دقت بسیار و صحت هر چه بیشتر سنجیده شوند ؛ زیرا برآورد ارقامی که پایه و اساس منطقی نداشته باشد نه تنها مفید نیست ، بلکه می تواند زیانبار نیز باشد . چون بودجه نوعی برنامه است و بودجه نویسی نیز نوعی برنامه ریزی ، تا حد امکان باید این برنامه را استواری بخشید ؛ از این رو برای پیش بینی در درآمدها و برآورد هزینه ها روشهای مختلفی ابداع شده است که روز به روز از نظر علمی و فنی به اهمیت آنها افزوده می شود .


فهرست :

کلیات بودجه ریزی

واژه بودجه

تعاریف بودجه

سیر تکوین بودجه

ضرورت بودجه و بودجه ریزی

اهمیت بودجه

بخش دوم

تنظیم بودجه

روشهای تنظیم بودجه

روشهای برآورد و تنظیم درآمدها

روش تنظیم بودجه متداول

مراحل تهیه و تنظیم بودجه متداول

بودجه ریزی افزایشی

بودجه برنامه ای

بخش سوم

بودجه بندی عملیاتی

چکیده

بودجه ریزی افزایشی

بودجه برنامه ای

بودجه بندی بر مبنای صفر

نظام بودجه بندی طرح و برنامه

بودجه ریزی عملیاتی

پیشینه بودجه ریزی عملیاتی

اهداف بودجه ریزی عملیاتی

مزایای بودجه ریزی عملیاتی

چگونگی بودجه ریزی عملیاتی

مراحل انجام بودجه عملیاتی

هزینه یابی بر مبنای فعالیت

بخش چهارم

نقدی سرمایه ای

چکیده

مقدمه

بودجه سرمایه ای

تصمیم گیری

بودجه و مدیریت

اهمیت بودجه بندی سرمایه ای

هزینه های اساسی

داراییهای ثابت بیش از نیاز یا کمتر از نیاز

انواع تصمیمات بودجه بندی سرمایه ای

شرایط اقتصادی

سیاستهای رشد

ارزیابی مخاطره

عوامل ادراکی

فرآیند بودجه بندی سرمایه ای

مرحله برنامه ریزی

مرحله ارزیابی طرحها

مرحله انتخاب طرحها

مرحله اجرا

مرحله کنترل و پیگیری

مرحله رسیدگی و بازرسی عملیات ( حسابرسی )

راهکارهای عملی در بودجه بندی سرمایه ای

نتیجه گیری پیشنهادات

بخش پنجم

منابع و مآخذ

منابع


نوع فایل : Word

تعداد صفحات : 68 صفحه


دانلود با لینک مستقیم


پایان نامه بررسی فرآیند بودجه بندی جامع

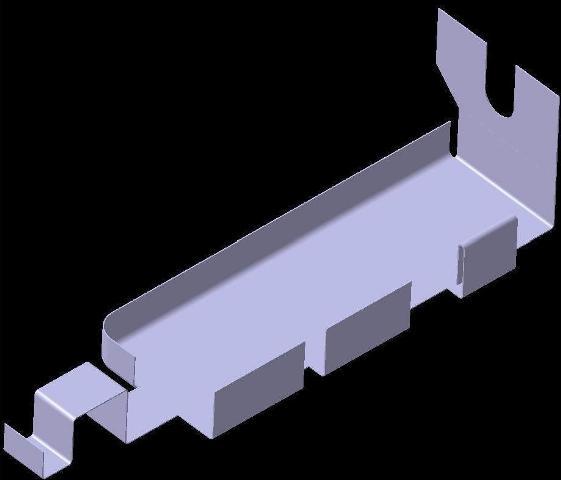
آموزش کتیا، طراحی و مدلسازی قطعه ورق در محیط Generative Sheet Metal Design نرم افزار CATIA

اختصاصی از فی بوو آموزش کتیا، طراحی و مدلسازی قطعه ورق در محیط Generative Sheet Metal Design نرم افزار CATIA دانلود با لینک مستقیم و پر سرعت .

آموزش کتیا، طراحی و مدلسازی قطعه ورق در محیط Generative Sheet Metal Design نرم افزار CATIA


آموزش کتیا، طراحی و مدلسازی قطعه ورق در محیط Generative Sheet Metal Design نرم افزار CATIA


در این جزوه آموزشی، طراحی و مدلسازی قطعه ورق زیر به صورت گام به گام و به زبان فارسی (18 صفحه)، در محیط زیر به کاربر آموزش داده می شود:

* Generative Sheet Metal Design

* Sketcher

جهت خرید آموزش طراحی و مدلسازی قطعه ورق در محیط Generative Sheet Metal Design نرم افزار CATIA به مبلغ استثنایی فقط 2000 تومان و دانلود آن بر لینک پرداخت و دانلود در پنجره زیر کلیک نمایید.

!!لطفا قبل از خرید از فرشگاه اینترنتی کتیا طراح برتر قیمت محصولات ما را با سایر محصولات مشابه و فروشگاه ها مقایسه نمایید!!


!!!تخفیف ویژه برای کاربران ویژه!!!

با خرید حداقل 10000 (ده هزارتومان) از محصولات فروشگاه اینترنتی کتیا طراح برتر برای شما کد تخفیف ارسال خواهد شد. با داشتن این کد از این پس می توانید سایر محصولات فروشگاه را با 20% تخفیف خریداری نمایید. کافی است پس از انجام 10000 تومان خرید موفق عبارت درخواست کد تخفیف و ایمیل که موقع خرید ثبت نمودید را به شماره موبایل 09365876274 ارسال نمایید. همکاران ما پس از بررسی درخواست، کد تخفیف را به شماره شما پیامک خواهند نمود.


دانلود با لینک مستقیم


آموزش کتیا، طراحی و مدلسازی قطعه ورق در محیط Generative Sheet Metal Design نرم افزار CATIA